Levantamento mostra estoque de R$ 174,95 bilhões, 7,5% acima de um ano antes, e alta de 4,2% no volume negociado no ano até julho
O mercado de Certificados de Recebíveis do Agronegócio (CRAs) registrou em agosto o maior volume de emissões de 2026. Um levantamento da empresa de tecnologia de inteligência e análise de investimentos Quantum Finance mostra que as novas operações somaram R$ 2,41 bilhões no mês, acima de todos os meses anteriores do ano. O volume, porém, ainda fica abaixo dos R$ 6,65 bilhões emitidos em agosto de 2025, queda de 63,8% na comparação anual.
No acumulado de janeiro a agosto, as emissões de CRA somaram R$ 10,22 bilhões, ante R$ 22,33 bilhões no mesmo período de 2025, retração de 54,2%.
Segundo a consultoria Zera, a retração nas novas operações ocorre em um ambiente de maior seletividade no mercado de crédito, no qual empresas e investidores passam a avaliar com mais atenção custo de captação, qualidade do risco, estrutura das operações e liquidez dos títulos.
Além do ambiente mais seletivo, o movimento tem um componente regulatório. “É importante separar a análise específica do CRA da discussão mais ampla sobre o papel do mercado de capitais no financiamento do agronegócio”, afirma a fundadora da Zera, Amanda Coura.
Ela detalha: “O CRA passou por uma mudança regulatória relevante em 2025, com a Resolução CMN nº 5.212, que restringiu o universo de empresas elegíveis ao instrumento. Foi um ajuste importante para aproximar novamente o uso do CRA de sua finalidade original, mas que naturalmente reduziu o universo potencial de emissores e ajuda a explicar parte da desaceleração observada nas novas operações”.
A Resolução CMN nº 5.212, publicada em maio de 2025, preservou as ofertas que já haviam sido protocoladas até aquela data. Os dados da Quantum Finance mostram que as emissões seguiram em ritmo forte no restante do ano passado, somando R$ 32,29 bilhões entre junho e dezembro de 2025, e que a retração se concentrou em 2026.
O estoque de CRA somou R$ 174,95 bilhões ao fim de agosto de 2026, 7,5% acima dos R$ 162,78 bilhões registrados um ano antes. Ao longo de 2026, o saldo se manteve relativamente estável, próximo ao pico de R$ 178,39 bilhões alcançado em dezembro de 2025, com leve alta em agosto na comparação com julho.
No mercado secundário, o volume negociado somou R$ 6,63 bilhões em agosto. De janeiro a julho, os negócios com CRA totalizaram R$ 51,72 bilhões, alta de 4,2% sobre os R$ 49,66 bilhões do mesmo período de 2025. A média mensal de 2026 está em R$ 7,29 bilhões.
Para a Zera, os dados indicam que a desaceleração das emissões não se traduziu em retração da negociação dos títulos já em circulação. Segundo a consultoria, o mercado secundário segue ativo mesmo com menor originação.
Funding do agro ganha novas estruturas
Para a fundadora da Zera, a leitura muda quando a análise se amplia para outros instrumentos de financiamento do setor.
“Ao mesmo tempo, 2025 também foi marcado por uma evolução importante na regulamentação dos Fiagro”, diz Coura, que segue: “Em março, entrou em vigor a Resolução CVM nº 214, que trouxe maior flexibilidade para esses veículos e ampliou as possibilidades de alocação em diferentes ativos ligados à cadeia do agronegócio, inclusive CPR física e financeira”.
Na prática, segundo ela, a regulamentação ampliou as alternativas para que o capital dos investidores chegue ao setor por estruturas diferentes do CRA. “Por isso, quando ampliamos a análise para o mercado de capitais como um todo, o cenário é diferente daquele observado isoladamente no CRA”, conclui.
Ainda de acordo com ela, os Fiagros vêm ganhando espaço desde sua criação e regulamentação em 2021 e, em 2026, atingiram volumes recordes de emissão. “A CPR também apresenta crescimento muito expressivo: em agosto deste ano, seu estoque chegou a aproximadamente R$ 600 bilhões e, pela primeira vez, superou o estoque de LCA, um instrumento bancário historicamente muito consolidado no financiamento do agronegócio”, completa.
A executiva ainda complementa: “O que estamos vendo é uma mudança na composição dos instrumentos utilizados. O CRA continua relevante, mas Fiagro, CPR e outras estruturas vêm ganhando participação e oferecendo novas alternativas de funding para produtores e empresas da cadeia”.
Dados oficiais dimensionam o movimento. Segundo o Boletim de Finanças Privadas do Agro, do Ministério da Agricultura e Pecuária (Mapa), o estoque de CPR somou R$ 600,3 bilhões em agosto de 2026, ante R$ 561,29 bilhões em LCA.
Nos Fiagros, as ofertas somaram R$ 9,9 bilhões entre janeiro e agosto, de acordo com a Anbima, acima dos R$ 8,85 bilhões captados em todo o ano de 2023, até então o recorde anual da indústria.
Liquidez distribuída entre diferentes títulos
O levantamento também mostra quais CRAs concentraram os maiores volumes financeiros e o maior número de negócios em agosto. Para a Zera, a comparação entre os dois rankings evidencia que volume financeiro e a frequência de negociação são dimensões diferentes de liquidez.
No ranking por volume, o CRA0240066A, da Camil, liderou com R$ 217,7 milhões negociados. No ranking por número de negócios, o mesmo título também ficou em primeiro lugar, com 3.180 operações.
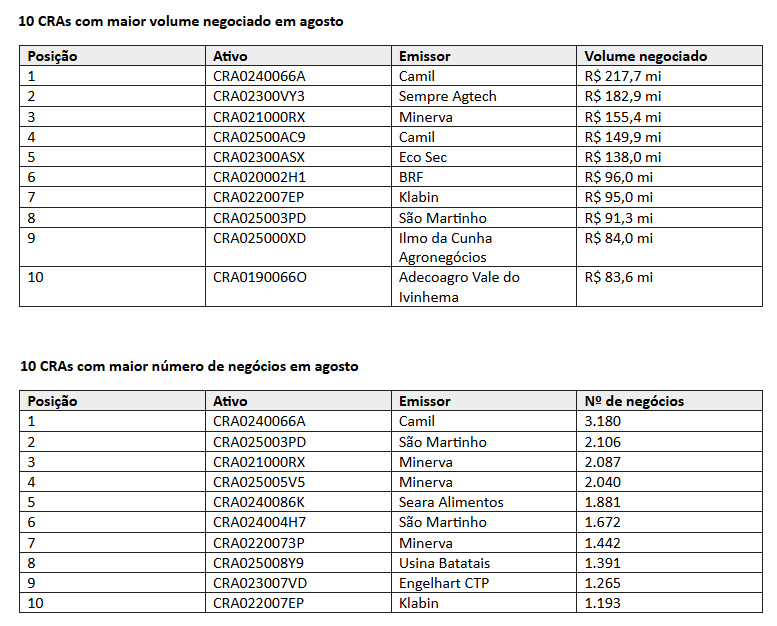
Segundo a consultoria, a presença de Camil, Minerva, São Martinho, Seara, Usina Batatais e outros nomes ligados ao agronegócio entre os títulos mais negociados reforça a diversidade de emissores que compõem o mercado de CRA.
Os dez títulos com maior volume financeiro somaram R$ 1,29 bilhão em agosto, cerca de 19,5% do total negociado no mês, o que indica liquidez distribuída entre diferentes papéis.