
ERRAMOS, às 12h19 de 08/12/2015 - Diferente do publicado orginalmente pelo NovaCana, o processo para aprovação da compra da Ruette pela Black River ainda está sendo analisado pelo Conselho Administrativo de Defesa Econômica e não foi aprovado até o momento.
Pedimos desculpas aos leitores pelo equívoco. O texto a seguir foi modificado para refletir a informação correta.
A transação que era dada como provável até setembro, agora está sendo avaliada pelo orgão.
A análise do Cade aproxima do término a novela que iniciou em março, com um surpreendente pedido de recuperação judicial da Ruette, que despertou a ira dos bancos, o que fez o grupo desistir da contenda e partir para a venda dos ativos. Depois disso, a companhia passou a buscar possíveis compradores e chegou a costurar acordos de confidencialidade com outros quatro investidores potenciais.
Apesar da Black River ser uma entidade independente para fins administrativos, é parte integrante do grupo Cargill, que possui atividades no setor sucroalcooleiro do Brasil. Por isso, a empresa, admite que o negócio envolve potencial sobreposição horizontal nos mercados de produção de açúcar, etanol e cogeração de energia, de integração vertical nos mercados de trading de açúcar e ainda na logística portuária de exportação de açúcar.
A última informação que o mercado possuía indicava que as negociações estavam avançadas, embora os bancos com dinheiro no grupo Ruette (ao todo exisitiam cerca de 30 instituições credoras) buscavam um valor maior, enquanto a Black River argumentava por um preço menor.
Veja a seguir os detalhes apresentados pelo Cade, a estrutura da operação, preço por tonelada em comparação a recente venda da Usina Santa Vitória (Mitsui/Dow) e a presença atual dos grupos envolvidos no setor.
ERRAMOS, às 12h19 de 08/12/2015 - Diferente do publicado orginalmente pelo NovaCana, o processo para aprovação da compra da Ruette pela Black River ainda está sendo analisado pelo Conselho Administrativo de Defesa Econômica e não foi aprovado até o momento.
Pedimos desculpas aos leitores pelo equívoco. O texto a seguir foi modificado para refletir a informação correta.
A transação que era dada como provável até setembro, agora está sendo avaliada pelo Conselho Administrativo de Defesa Econômica (Cade). A disputa pelas duas usinas do grupo sucroalcooleiro Antonio Ruette Agroindustrial chegou a ter cinco interessados no páreo, mas a gestora de fundos Black River, que pertence à multinacional norte-americana Cargill, foi a responsável pela melhor oferta.
O Cade noticiou, na terça-feira (1º), que analisa a solicitação para a compra da totalidade de ações do grupo Ruette pela Black River Agriculture Fund 2 LP. A comunicação veio apenas uma semana depois da gestora de fundos enviar o pedido de concentração ao órgão, em 24 de novembro.
“Para a Black River a aquisição da Antonio Ruette Agroindustrial é uma oportunidade de ingresso no negócio de cana-de-açúcar e etanol no Brasil. Por outro lado, para os controladores de Antonio Ruette Agroindustrial, a alienação irá proporcionar a reestruturação da dívida financeira da empresa e a garantia da continuidade de suas atividades”, argumenta a documentação enviada ao Cade, por meio da representação dos advogados do escritório O.C. Sampaio.
A gestora de fundos solicitou “tratamento sumário a este ato de concentração, uma vez que há baixa participação de mercado com sobreposição horizontal, bem como não deixa dúvida quanto à sua irrelevância do ponto de vista concorrencial, dispensando uma análise mais aprofundada”.
A análise do Cade aproxima do término a novela que iniciou em março, com um surpreendente pedido de recuperação judicial da Ruette, que despertou a ira dos bancos, o que fez o grupo desistir da contenda e partir para a venda dos ativos. Depois disso, a companhia passou a buscar possíveis compradores e chegou a costurar acordos de confidencialidade com Black River e outros quatro investidores potenciais: as sucroenergéticas Guarani, Nardine e Santa Isabel, além da gestora canadense Brookfield.
Eleita a melhor oferta, o negócio com a Black River foi acordado em R$ 680 milhões, incluindo R$ 530 milhões em assunção de dívida (já com desconto de 30% sobre o valor total do passivo) e R$ 150 milhões em investimentos, conforme apurado anteriormente pelo jornal Valor Econômico, citando pessoas com conhecimento direto do negócio.
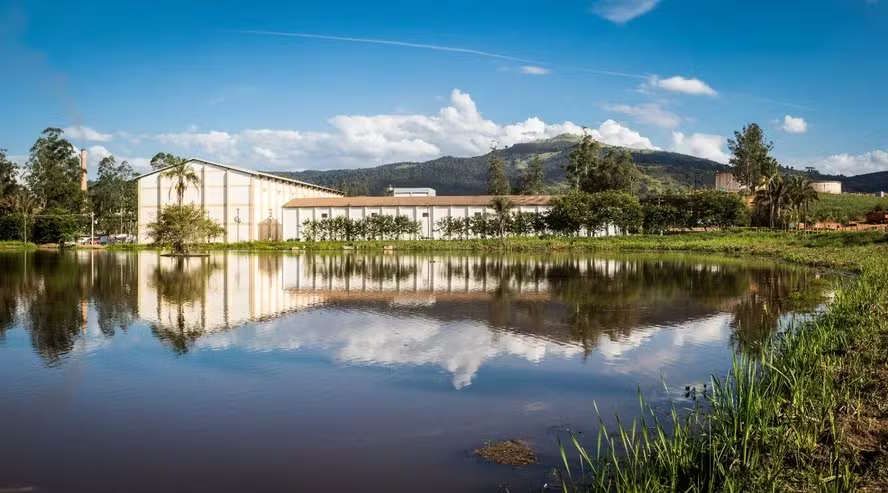
Este valor representa o equivalente a R$ 194 por tonelada de cana, considerando as usinas do grupo Ruette que estão sendo adquiridas no interior de São Paulo –em Paraíso, unidade Monterey, e em Ubarana, unidade Ruette – que, juntas, esperam processar 3,5 milhões de toneladas de cana na safra 2015/16.
A situação da Ruette estava tão crítica que o reflexo no preço de venda foi intenso. Como comparação, no outro extremo está a Mitsui, que vendeu sua participação na Usina Santa Vitória, conforme detalhado pelo NovaCana nesta semana, pagando um múltiplo de US$ 148/tonelada instalada. Convertido em dólar (câmbio de R$ 3,75), a aquisição da Ruette pela Black River fica ainda mais interessante, equivalente a US$ 52/tonelada.
Segundo informações apresentadas pela Ruette no final de 2014, as instalações podem gerar 180 mil toneladas de açúcar e 200 milhões de litros de etanol por safra. A cogeração tem 28 MW de potência instalada, capaz de exportar 50 GWh.
Potencial sobreposição horizontal
Apesar da Black River ser uma entidade independente para fins administrativos, ela é parte integrante do grupo Cargill, que possui atividades no setor sucroalcooleiro do Brasil. Por isso, a empresa compradora admite que o negócio envolve potencial sobreposição horizontal nos mercados de produção de açúcar, etanol e cogeração de energia, de integração vertical nos mercados de trading de açúcar e ainda na logística portuária de exportação de açúcar.
No entanto, a investidora argumenta que o negócio pretendido “não gera qualquer preocupação anticoncorrencial tendo em vista a baixa participação de mercado da empresa alvo”.
A Cargill já opera três usinas brasileiras de cana por meio de joint ventures – a principal é a SJC Bioenergia, com o Grupo USJ – com uma capacidade combinada de moagem de 10,5 milhões de toneladas.
Estrutura da operação
A estrutura da operação consiste na compra da totalidade das quotas do grupo Ruette pelas coligadas Black River Agriculture Fund 2 LTD, Black River Agriculture Fund 2.1 LP e Black River Agriculture Fund 2.1 LP, por meio de um fundo de investimento a ser constituído pelo Black River.
Este fundo, por sua vez, terá como gestor a CM Capital Markets Asset Management Ltda que não possui diretamente ou através de fundos sob sua gestão, investimentos em atividades relacionadas à produção e comercialização de açúcar e etanol ou atividades correlatas, informa a petição enviada ao Cade.
Amanda SchArr - NovaCana